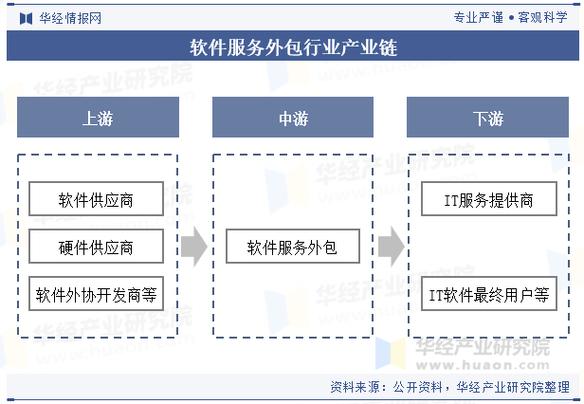
随着全球数字化转型进程加速和国内数字经济战略的深入推进,中国软件服务外包行业在2025年迎来了新的发展阶段。作为信息技术服务的重要组成部分,软件外包服务不仅承担着企业降本增效的功能,更成为推动产业升级和技术创新的关键力量。本文将对2025年中国软件服务外包行业的市场规模进行测算,并深入分析其下游应用领域的发展态势。
一、2025年中国软件服务外包行业市场规模
根据多家市场研究机构的综合数据,2025年中国软件服务外包行业市场规模预计将突破1.2万亿元人民币,较2024年增长约12.5%,继续保持两位数增长。这一增长主要得益于以下几个因素:一是国内企业数字化转型需求持续释放,金融、制造、医疗等传统行业对软件外包的依赖度不断提升;二是人工智能、云计算、大数据等新兴技术的融合应用,催生了大量新型外包服务需求;三是中国软件外包企业国际竞争力增强,离岸外包业务稳步回升。
从细分市场来看,信息技术外包(ITO)仍占据主导地位,约占整体市场的55%,主要包括软件开发、测试、运维等服务;业务流程外包(BPO)占比约30%,涵盖财务、人力资源、客服等流程;知识流程外包(KPO)占比约15%,包括数据分析、研发设计等高附加值服务。值得注意的是,KPO增速最快,年增长率超过20%,反映出外包市场正从低成本劳动力驱动向知识和技术驱动转型。
二、下游应用领域分析
- 金融行业:金融业是软件外包的最大下游市场,2025年占比约为28%。银行、保险、证券等机构在核心系统升级、风控模型开发、移动金融应用等方面大量采用外包服务。随着金融科技监管趋严和国产化替代加速,金融机构对安全合规、自主可控的软件外包需求显著增加。
- 制造业:制造业外包需求占比约22%,位居第二。智能工厂、工业互联网、供应链协同等场景推动制造企业将MES、ERP、SCADA等系统的开发与维护外包。特别是汽车、电子、装备制造等领域,对嵌入式软件和工业APP的外包需求旺盛。
- 医疗健康:医疗行业外包占比约15%,增速最快。电子病历、远程医疗、医保结算、AI辅助诊断等系统建设带动了软件外包需求。同时,医疗数据安全和隐私保护要求较高,促使企业选择专业外包团队。
- 电信与互联网:占比约14%。电信运营商在5G网络管理、业务支撑系统(BSS/OSS)等方面持续投入,互联网公司则聚焦于短视频、电商、社交等产品的快速迭代,常将非核心模块外包。
- 政府与公共事业:占比约10%。智慧城市、数字政务、公共安全等项目建设中,政府倾向于采购外包服务以提升效率。2025年,信创产业推进为软件外包带来新机遇,国产化适配和迁移需求集中释放。
- 零售与物流:占比约6%。电商、快递、连锁零售企业将订单管理、仓储系统、配送调度等软件外包,以应对业务高峰和快速变化。
- 其他行业:包括教育、能源、交通等,合计占比约5%,但各具特色,如能源行业的智能电网软件、教育行业的在线学习平台等。
三、发展趋势与挑战
2025年,中国软件服务外包行业呈现以下趋势:一是服务模式从“项目制”向“产品化+服务化”转变,企业更倾向于订阅式、按需付费的灵活合作;二是AI赋能外包全流程,低代码平台和自动化测试工具提升交付效率;三是区域集群效应增强,成都、西安、武汉等中西部城市成为新的外包承接地;四是行业标准化和人才培养体系逐步完善。
同时,行业面临挑战:国际地缘政治影响离岸业务,国内人力成本上升挤压利润空间,数据安全和合规要求日益严格,以及同质化竞争加剧。外包企业需向高附加值领域升级,加强知识产权保护,并构建全球化交付能力。
总体而言,2025年中国软件服务外包行业市场规模稳健增长,下游应用多元深化。在数字经济浪潮下,软件外包服务正从“成本中心”向“价值中心”演进,为各行业数字化转型提供坚实支撑。